शुरुआती लोगों के लिए डिविडेंड निवेश: अपने पोर्टफ़ोलियो से आय
ज़्यादातर लोग निवेश को कम दाम पर ख़रीदने और ऊँचे दाम पर बेचने के रूप में देखते हैं। लेकिन एक और तरीका है जिससे आपके निवेश आपको सिर्फ़ उन्हें रखे रहने पर ही इनाम दे सकते हैं: नकद भुगतान जो आपके खाते में एक छोटी तनख़्वाह की तरह आते हैं। यही डिविडेंड निवेश का आकर्षण है — उन कंपनियों के शेयर रखना जो अपना मुनाफ़ा शेयरधारकों के साथ बाँटती हैं। अगर इसे अच्छी तरह किया जाए, तो यह रिटायरमेंट में बढ़ती हुई आय, काम करते समय एक मददगार अतिरिक्त आय, और एक शांत निवेश अनुभव दे सकता है, क्योंकि कीमतें स्थिर रहने पर भी आपको रिटर्न मिलता रहता है। यह गाइड समझाती है कि डिविडेंड कैसे काम करते हैं, कौन-सी संख्याएँ मायने रखती हैं, और एक शुरुआती व्यक्ति क्लासिक जालों में फँसे बिना एक समझदार डिविडेंड पोर्टफ़ोलियो कैसे बना सकता है।
डिविडेंड आख़िर होता क्या है?
डिविडेंड वह भुगतान है जो कोई कंपनी अपने मुनाफ़े में से अपने शेयरधारकों को करती है, आमतौर पर नकद में। अगर कोई कंपनी हर साल प्रति शेयर 1 का डिविडेंड देती है और आपके पास 100 शेयर हैं, तो आपको साल में 100 मिलते हैं, जो आमतौर पर तिमाही भुगतानों में बँटे होते हैं। सभी कंपनियाँ डिविडेंड नहीं देतीं। युवा, तेज़ी से बढ़ती कंपनियाँ आमतौर पर हर डॉलर को विस्तार में फिर से लगा देती हैं। स्थिर वृद्धि वाली परिपक्व, मुनाफ़ा कमाने वाली कंपनियाँ — बैंक, यूटिलिटी, उपभोक्ता वस्तुएँ बनाने वाली कंपनियाँ, ऊर्जा फ़र्म — क्लासिक डिविडेंड देने वाली होती हैं, क्योंकि वे इतनी नकदी पैदा करती हैं जिसे वे उपयोगी ढंग से फिर से निवेश नहीं कर सकतीं।
डिविडेंड की कभी गारंटी नहीं होती। कंपनी का बोर्ड हर भुगतान का फ़ैसला करता है, और मुनाफ़ा गिरने पर डिविडेंड घटाए या रोके जा सकते हैं। इसीलिए डिविडेंड निवेशक भुगतान के आकार जितना ही व्यवसाय के स्वास्थ्य की भी परवाह करते हैं। डिविडेंड असली मुनाफ़े का एक हिस्सा होता है, कोई वादा नहीं — और इसे इसी तरह मानने से आपकी उम्मीदें ईमानदार बनी रहती हैं।
मुख्य तारीख़ें, सरल भाषा में
हर भुगतान को तीन तारीख़ें नियंत्रित करती हैं। घोषणा तिथि (डिक्लेरेशन डेट) वह होती है जब कंपनी डिविडेंड की घोषणा करती है। एक्स-डिविडेंड तिथि वह पहला दिन होता है जब स्टॉक आगामी भुगतान के अधिकार के बिना ट्रेड करता है — इस तारीख़ से पहले ख़रीदें तो आपको डिविडेंड मिलता है; इस तारीख़ पर या उसके बाद ख़रीदें तो विक्रेता को मिलता है। भुगतान तिथि वह होती है जब नकदी वास्तव में आपके खाते में आती है। दीर्घकालिक निवेशकों के लिए ये तारीख़ें रुझान से कम मायने रखती हैं: क्या डिविडेंड स्थिर है, बढ़ रहा है, और मुनाफ़े से अच्छी तरह कवर होता है?
वे संख्याएँ जो मायने रखती हैं
डिविडेंड यील्ड
यील्ड वार्षिक डिविडेंड को वर्तमान शेयर मूल्य से भाग देकर निकाली जाती है और प्रतिशत के रूप में दिखाई जाती है। 50 के मूल्य वाला स्टॉक जो साल में 2 देता है, उसकी यील्ड 4 प्रतिशत होती है। यील्ड आपको स्टॉक्स के बीच आय की तुलना करने देती है, लेकिन इसमें एक जाल छिपा है: कीमत गिरने पर यील्ड बढ़ती है। बहुत ऊँची यील्ड — मान लीजिए 9 या 10 प्रतिशत — अक्सर किसी मुसीबत में फँसी कंपनी का संकेत होती है जिसकी कीमत ढह गई है, और जिसका डिविडेंड जल्द ही कट सकता है। यील्ड एक शुरुआती सवाल है, पूरा जवाब कभी नहीं।
पेआउट अनुपात
पेआउट अनुपात दिखाता है कि मुनाफ़े का कितना हिस्सा डिविडेंड में जाता है। अगर कोई कंपनी प्रति शेयर 4 कमाती है और 2 देती है, तो पेआउट अनुपात 50 प्रतिशत है। मध्यम अनुपात — कई उद्योगों के लिए लगभग 30 से 60 प्रतिशत — बताते हैं कि डिविडेंड टिकाऊ है और बढ़ने की गुंजाइश है। लगातार 80 या 90 प्रतिशत से ऊपर के अनुपात कमाई घटने पर बहुत कम गुंजाइश छोड़ते हैं, और 100 प्रतिशत से ऊपर के अनुपात का मतलब है कि कंपनी अपनी कमाई से ज़्यादा भुगतान कर रही है, जो हमेशा नहीं चल सकता।
डिविडेंड वृद्धि
कई अनुभवी डिविडेंड निवेशक शुरुआती यील्ड से ज़्यादा वृद्धि को महत्व देते हैं। जो कंपनी आज 2 प्रतिशत देती है लेकिन अपना डिविडेंड हर साल 8 प्रतिशत बढ़ाती है, वह एक-दो दशकों में एक स्थिर 5 प्रतिशत देने वाली कंपनी से कहीं ज़्यादा देगी — और बढ़ते डिविडेंड आमतौर पर बढ़ते मुनाफ़े का संकेत होते हैं। वार्षिक वृद्धि के लंबे रिकॉर्ड वाली कंपनियाँ, कभी-कभी दशकों लंबे, ठीक इसीलिए मूल्यवान मानी जाती हैं क्योंकि निरंतरता का दिखावा करना कठिन होता है।
कुल रिटर्न: पूरी तस्वीर
आय कहानी का केवल आधा हिस्सा है। आपका कुल रिटर्न डिविडेंड को कीमत की बढ़त के साथ जोड़ता है। 3 प्रतिशत यील्ड देने वाला स्टॉक जिसकी कीमत हर साल 6 प्रतिशत बढ़ती है, वह 6 प्रतिशत यील्ड देने वाले उस स्टॉक से बेहतर है जिसकी कीमत धीरे-धीरे घटती है। डिविडेंड निवेश सबसे अच्छा तब काम करता है जब आप बड़ी हेडलाइन यील्ड के लिए अंतर्निहित व्यवसाय की गुणवत्ता और वृद्धि का त्याग करने से इनकार कर देते हैं।
डिविडेंड के लिए निवेश के तरीके
अलग-अलग डिविडेंड स्टॉक
अलग-अलग कंपनियाँ ख़रीदने से आपको नियंत्रण मिलता है और कोई फ़ंड शुल्क नहीं लगता, और आप उन व्यवसायों को तरजीह दे सकते हैं जिन्हें आप समझते हैं। इसकी कीमत है होमवर्क: आपको हर होल्डिंग की कमाई, पेआउट अनुपात और प्रतिस्पर्धी ख़तरों पर नज़र रखनी होती है, और जब एक ही स्टॉक आपकी आय पर हावी होता है तो एक डिविडेंड कटौती ज़्यादा चोट पहुँचाती है। शुरुआती लोग अक्सर एक ही क्षेत्र में केंद्रित होने के बजाय अलग-अलग उद्योगों की कुछ बड़ी, स्थापित भुगतान करने वाली कंपनियों से शुरुआत करते हैं।
डिविडेंड ETF और इंडेक्स फ़ंड
डिविडेंड-केंद्रित फ़ंड एक ही ख़रीद में दर्जनों या सैकड़ों डिविडेंड देने वाली कंपनियाँ रखते हैं। आपको तुरंत विविधीकरण, पेशेवर निर्माण और मामूली वार्षिक शुल्क पर स्वचालित पुनर्निवेश के विकल्प मिलते हैं। ज़्यादातर शुरुआती लोगों के लिए, एक ब्रॉड डिविडेंड ETF या टोटल-मार्केट इंडेक्स फ़ंड (जिसमें स्वाभाविक रूप से कई डिविडेंड देने वाली कंपनियाँ शामिल होती हैं) स्टॉक चुनने के जोखिम के बिना डिविडेंड आय का सबसे आसान रास्ता है। अगर आप अभी भी फ़ंड के प्रकारों के बीच फ़ैसला कर रहे हैं, तो शुरुआती लोगों के लिए निवेश पर हमारी समीक्षा समझाती है कि फ़ंड पहले पोर्टफ़ोलियो में कैसे फ़िट होते हैं।
REIT और अन्य आय संपत्तियाँ
रियल एस्टेट इन्वेस्टमेंट ट्रस्ट (REIT) को कई न्यायक्षेत्रों में अपनी करयोग्य आय का अधिकांश हिस्सा बाँटना पड़ता है, इसलिए इनकी यील्ड अक्सर ऊँची होती है। ये सामान्य स्टॉक्स से अलग व्यवहार करते हैं और आय में विविधता ला सकते हैं, लेकिन ये ब्याज दरों और संपत्ति बाज़ारों के प्रति संवेदनशील होते हैं। इन्हें एक सामग्री समझें, पूरा भोजन नहीं।
पुनर्निवेश: डिविडेंड वृद्धि का इंजन
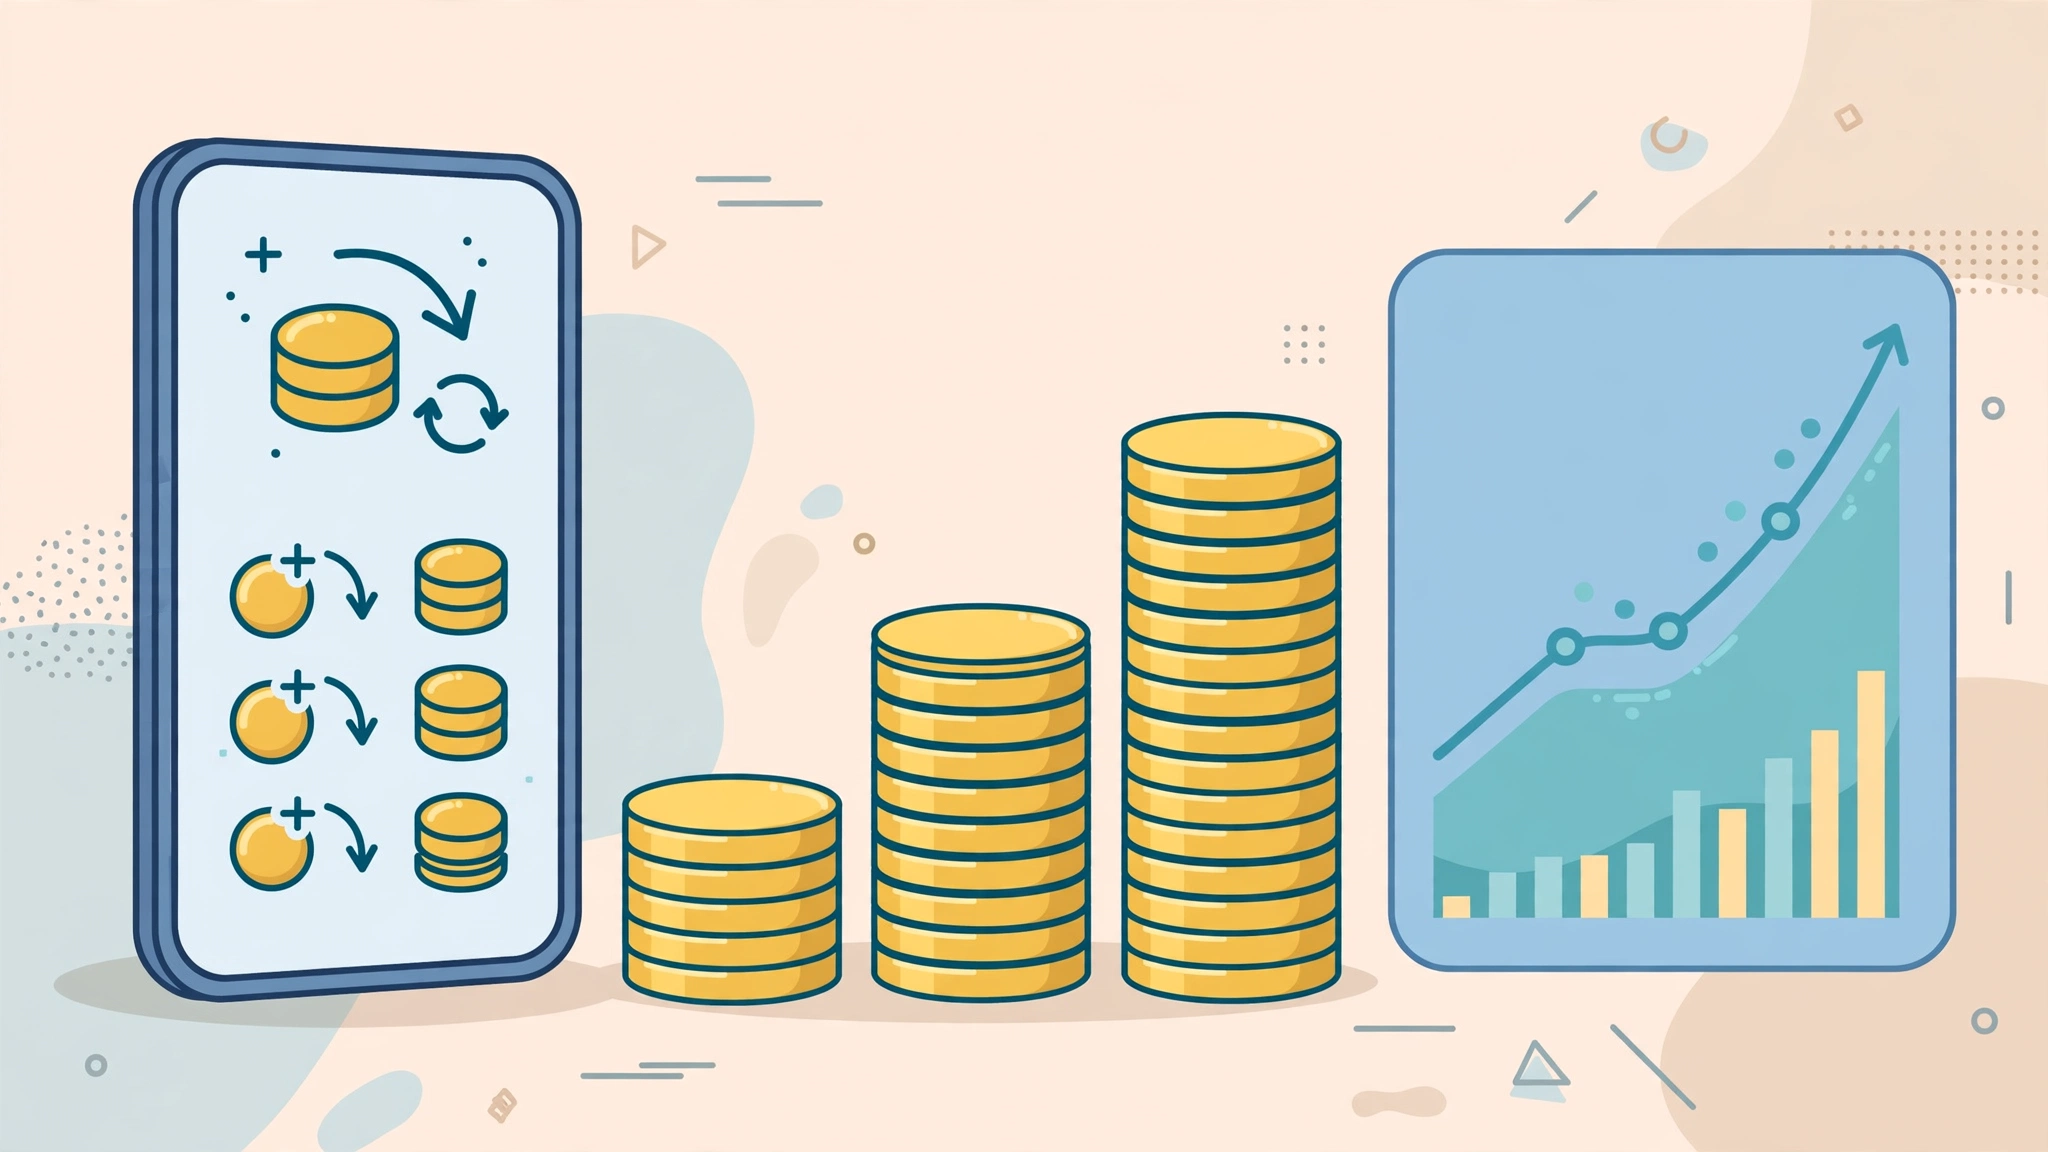
डिविडेंड निवेश की शांत महाशक्ति पुनर्निवेश है। जब डिविडेंड और शेयर ख़रीदते हैं, तो वे नए शेयर भी डिविडेंड देते हैं, जिनसे और भी ज़्यादा शेयर ख़रीदे जाते हैं। दशकों में, यह चक्रवृद्धि स्नोबॉल मामूली आय को एक महत्वपूर्ण धारा में बदल सकता है — ऐतिहासिक रूप से, पुनर्निवेशित डिविडेंड ने शेयर बाज़ार के दीर्घकालिक कुल रिटर्न में बड़ा हिस्सा दिया है। ज़्यादातर ब्रोकर बिना किसी लागत के स्वचालित डिविडेंड पुनर्निवेश (जिसे अक्सर DRIP कहा जाता है) की सुविधा देते हैं। जब आप निर्माण कर रहे हों, तो पुनर्निवेश आमतौर पर डिफ़ॉल्ट विकल्प होता है। जब आपको अंततः आय की ज़रूरत पड़े — उदाहरण के लिए रिटायरमेंट में — तो आप बस भुगतानों को नकदी में बदल देते हैं।
शुरुआती के लिए चरण-दर-चरण तरीका
- लक्ष्य तय करें। फ़ैसला करें कि डिविडेंड पुनर्निवेश के ज़रिए दीर्घकालिक वृद्धि के लिए हैं या उस आय के लिए जिसे आप जल्द ख़र्च करेंगे। जवाब तय करता है कि आप क्या ख़रीदते हैं।
- एक फ़ंड से शुरुआत करें। एक विविधतापूर्ण डिविडेंड ETF या ब्रॉड इंडेक्स फ़ंड आपको पहले दिन से आय और विविधीकरण देता है।
- अलग-अलग स्टॉक धीरे-धीरे जोड़ें, अगर जोड़ें तो। मध्यम पेआउट अनुपात, स्थिर या बढ़ते डिविडेंड का रिकॉर्ड और समझने योग्य व्यवसायों वाली मुनाफ़ा कमाने वाली कंपनियाँ चुनें।
- क्षेत्रों में विविधता लाएँ। बैंक, स्वास्थ्य सेवा, उपभोक्ता आवश्यक वस्तुएँ, ऊर्जा और प्रौद्योगिकी की भुगतान करने वाली कंपनियाँ एक साथ नहीं लड़खड़ातीं।
- निर्माण करते समय पुनर्निवेश करें। चक्रवृद्धि को तब तक काम करने दें जब तक आपको सच में नकदी की ज़रूरत न पड़े।
- साल में एक या दो बार समीक्षा करें। जाँचें कि भुगतान कमाई से कवर होते रहें और कोई एक होल्डिंग आपकी आय पर हावी न हो।
डिविडेंड के आम जाल
- यील्ड के पीछे भागना। सबसे ऊँची यील्ड देने वाले आमतौर पर सबसे जोखिम भरे होते हैं। अगर कोई यील्ड समान कंपनियों की तुलना में बहुत अच्छी लगे, तो बाज़ार आपको चेतावनी दे रहा है।
- बैलेंस शीट को नज़रअंदाज़ करना। कर्ज़ में डूबी कंपनी डिविडेंड देती रह सकती है, जब तक कि वह अचानक देने में असमर्थ न हो जाए। कर्ज़ का स्तर पेआउट अनुपात जितना ही मायने रखता है।
- करों को भूल जाना। डिविडेंड पर अक्सर उसी साल आय के रूप में कर लगता है जिस साल वे मिलते हैं, भले ही उन्हें पुनर्निवेश किया गया हो। नियम देश और खाते के प्रकार के अनुसार अलग-अलग होते हैं, इसलिए जाँचें कि आपके खातों के साथ कैसा व्यवहार होता है।
- एक ही क्षेत्र में केंद्रित होना। केवल बैंकों या केवल ऊर्जा स्टॉक्स पर बोझ डालना आपकी आय को एक उद्योग के चक्र का बंधक बना देता है।
- यह मान लेना कि डिविडेंड की गारंटी है। ये फ़ैसले हैं, जो हर तिमाही नवीनीकृत होते हैं। ऐसे व्यवसाय रखें जो सही फ़ैसला लेते रहने के लिए पर्याप्त मज़बूत हों।
शुरुआती के लिए एक उदाहरण डिविडेंड मिश्रण
इसे ठोस बनाने के लिए, आय के इर्द-गिर्द बने 5,000 के एक शुरुआती पोर्टफ़ोलियो की कल्पना करें। इसका मूल — शायद 70 प्रतिशत — एक ब्रॉड डिविडेंड ETF या टोटल-मार्केट इंडेक्स फ़ंड में होता है, जो सैकड़ों भुगतान करने वाली कंपनियाँ और तुरंत विविधीकरण देता है। उस मूल के आसपास, एक निवेशक लगभग 10 प्रतिशत की दो या तीन अलग-अलग पोज़िशन जोड़ सकता है: मध्यम पेआउट अनुपात वाला एक बड़ा बैंक, एक उपभोक्ता आवश्यक वस्तुओं की कंपनी जिसके उत्पाद अच्छे और बुरे दोनों समय में बिकते हैं, और वार्षिक वृद्धि के लंबे रिकॉर्ड वाली एक स्वास्थ्य सेवा फ़र्म। नतीजा कई उद्योगों से आने वाली एक आय धारा है, जहाँ कोई एक डिविडेंड कटौती गंभीर नुक़सान नहीं कर सकती, और जहाँ निवेशक यह सीख सकता है कि अलग-अलग कंपनियाँ कैसे व्यवहार करती हैं जबकि फ़ंड भारी काम करता रहता है।
इससे कितनी आय हो सकती है? अगर मिश्रित यील्ड लगभग 3 प्रतिशत है, तो 5,000 शुरुआत में साल में लगभग 150 पैदा करता है — मामूली, लेकिन असली। पुनर्निवेश करने और नियमित योगदान तथा डिविडेंड वृद्धि के साथ मिलाने पर, यह आँकड़ा एक-दो दशकों में कई गुना बढ़ सकता है। डिविडेंड निवेश एक धीमा शिल्प है। इसके इनाम चुपचाप आते हैं, तिमाही दर तिमाही, और उन निवेशकों को इनाम देते हैं जो उन्हें इकट्ठा होने देने का धैर्य रखते हैं।
रिटायरमेंट आय के रूप में डिविडेंड
यह रणनीति रिटायरमेंट में अपनी असली ताक़त दिखाती है। आंशिक रूप से डिविडेंड पर जीने वाला सेवानिवृत्त व्यक्ति बाज़ार की गिरावट के दौरान शेयर बेचने के लिए मजबूर हुए बिना आय धारा से ख़र्चे पूरे कर सकता है — यह एक महत्वपूर्ण मनोवैज्ञानिक और वित्तीय फ़ायदा है, क्योंकि गिरावट के बाद बेचने से नुक़सान पक्का हो जाता है। करियर के दौरान वर्षों के पुनर्निवेश और डिविडेंड वृद्धि से ऐसी आय बन सकती है जो अंशकालिक वेतन को टक्कर दे। दो सावधानियाँ लागू होती हैं: गंभीर मंदी में डिविडेंड फिर भी कट सकते हैं, इसलिए सेवानिवृत्त लोगों को एक साल या उससे ज़्यादा के ख़र्चों का नकद बफ़र रखना चाहिए; और आय आदर्श रूप से एक विविधतापूर्ण मिश्रण से आनी चाहिए, ताकि एक क्षेत्र का बुरा साल घरेलू बजट को न सिकोड़ दे। अच्छी योजना के साथ, आपका पोर्टफ़ोलियो जो तनख़्वाह लिखता है वह उतने समय तक चल सकती है जितने समय आप चलते हैं।
दस मिनट में डिविडेंड स्टॉक की जाँच कैसे करें
कोई भी अलग-अलग भुगतान करने वाली कंपनी ख़रीदने से पहले, एक त्वरित चेकलिस्ट चलाएँ। पहला, क्या डिविडेंड कम से कम पाँच से दस वर्षों तक लगातार दिया गया है, आदर्श रूप से नियमित वृद्धि के साथ? दूसरा, क्या पेआउट अनुपात कमाई से आराम से नीचे है, जिसमें गुंजाइश बची हो? तीसरा, क्या कंपनी प्रबंधनीय कर्ज़ के साथ मुनाफ़े में है, या वह भुगतान के लिए उधार ले रही है? चौथा, क्या आप समझते हैं कि व्यवसाय पैसा कैसे कमाता है, और अगर डिविडेंड आधा हो जाए तो भी क्या आप इसे रखना चाहेंगे? अंत में, इसकी यील्ड निकटतम प्रतिस्पर्धियों से कैसी तुलना करती है — और अगर यह कहीं ज़्यादा है, तो क्या आप “सौदा” शब्द का उपयोग किए बिना बता सकते हैं कि क्यों? जो कंपनी ये पाँचों परीक्षण पास कर ले, उसकी सफलता की गारंटी नहीं है, लेकिन आपने शुरुआती लोगों को पकड़ने वाली ज़्यादातर डिविडेंड आपदाओं को छाँट दिया होगा। अपने जवाब लिख लें; प्रति होल्डिंग एक छोटा नोट भविष्य के आपको ईमानदार रखता है कि आपने ख़रीदा क्यों था।
अक्सर पूछे जाने वाले प्रश्न
डिविडेंड निवेश शुरू करने के लिए मुझे कितने पैसे चाहिए?
बहुत कम। आंशिक शेयरों और डिविडेंड ETF के साथ, आप छोटी राशि से शुरुआत कर सकते हैं और नियमित रूप से जोड़ते रह सकते हैं। शुरुआत में आय मामूली होगी — वृद्धि वर्षों में निरंतरता और पुनर्निवेश से आती है।
अगर मैं डिविडेंड का पुनर्निवेश करूँ तो क्या उन पर कर लगता है?
कई देशों में, हाँ — पुनर्निवेशित डिविडेंड भी प्राप्ति के साल में करयोग्य आय होते हैं, जब तक कि वे कर-लाभ वाले रिटायरमेंट खाते के अंदर न रखे गए हों। कर नियम व्यापक रूप से अलग-अलग होते हैं, इसलिए पुष्टि करें कि आपके अपने खातों के साथ कैसा व्यवहार होता है।
क्या ऊँची डिविडेंड यील्ड हमेशा बेहतर होती है?
नहीं। बहुत ऊँची यील्ड अक्सर गिरती कीमत और कटौती के जोखिम वाले डिविडेंड को दर्शाती है। टिकाऊ पेआउट अनुपात, बढ़ती कमाई और स्थिर वृद्धि का इतिहास सबसे बड़े हेडलाइन आँकड़े से ज़्यादा मायने रखते हैं।
निष्कर्ष
डिविडेंड निवेश धैर्य और गुणवत्ता को इनाम देता है। टिकाऊ पेआउट अनुपात और बढ़ते डिविडेंड वाली मुनाफ़ा कमाने वाली कंपनियों और विविधतापूर्ण फ़ंडों पर ध्यान दें, निर्माण करते समय पुनर्निवेश करें, और सफलता को केवल यील्ड के बजाय कुल रिटर्न — आय और वृद्धि — से आँकें। सरल शुरुआत करें, विविध बने रहें, और स्नोबॉल को बनने दें। यह लेख शैक्षणिक है और व्यक्तिगत वित्तीय सलाह नहीं है; अपनी परिस्थितियों पर विचार करें, और अपनी स्थिति के लिए विशिष्ट फ़ैसलों के लिए किसी योग्य पेशेवर से सलाह लें।