चक्रवृद्धि ब्याज क्या है और यह धन कैसे बनाता है?
वित्त की दुनिया में एक ऐसी शक्ति है जो इतनी ताक़तवर है कि वह मामूली, नियमित बचत को असली धन में बदल देती है — और बदले में वह आपसे समय के अलावा लगभग कुछ नहीं माँगती। वह शक्ति है चक्रवृद्धि ब्याज: वह प्रक्रिया जिसके द्वारा आपका पैसा रिटर्न कमाता है, और फिर वे रिटर्न खुद अपना रिटर्न कमाना शुरू कर देते हैं।
चक्रवृद्धि ब्याज ही वह वजह है कि दीर्घकालिक निवेशकों के पास अंत में उनके कुल योगदान से कहीं ज़्यादा पैसा हो सकता है, और क्यों कुछ साल पहले शुरुआत करना अक्सर बाद में बड़ी रकम निवेश करने से ज़्यादा मायने रखता है। यह गाइड समझाती है कि यह कैसे काम करता है, आँकड़ों को ईमानदारी से दिखाती है, और बताती है कि इसे अपने जीवन में कैसे काम पर लगाएँ।
साधारण ब्याज बनाम चक्रवृद्धि ब्याज
साधारण ब्याज के साथ, आप केवल अपनी मूल जमा राशि पर रिटर्न कमाते हैं। 1,000 को 5 प्रतिशत साधारण ब्याज पर रख दें, तो आप हर साल 50 कमाते हैं — वही 50, हमेशा के लिए। 20 साल बाद आपके पास 2,000 होंगे।
चक्रवृद्धि ब्याज के साथ, हर साल की कमाई आपके बैलेंस में जुड़ जाती है, और अगले साल का ब्याज उस बड़ी कुल राशि पर गणना किया जाता है। वही 1,000, 5 प्रतिशत वार्षिक चक्रवृद्धि पर, पाँच साल में लगभग 1,276, दस साल में 1,629, और बीस साल में लगभग 2,653 हो जाता है — 2,000 नहीं। वह अतिरिक्त 653 ब्याज पर कमाया गया ब्याज है, और जितना लंबा आप इंतज़ार करते हैं, यह अंतर उतनी ही नाटकीय रूप से बढ़ता जाता है।
चक्रवृद्धि समय के साथ तेज़ क्यों होती जाती है
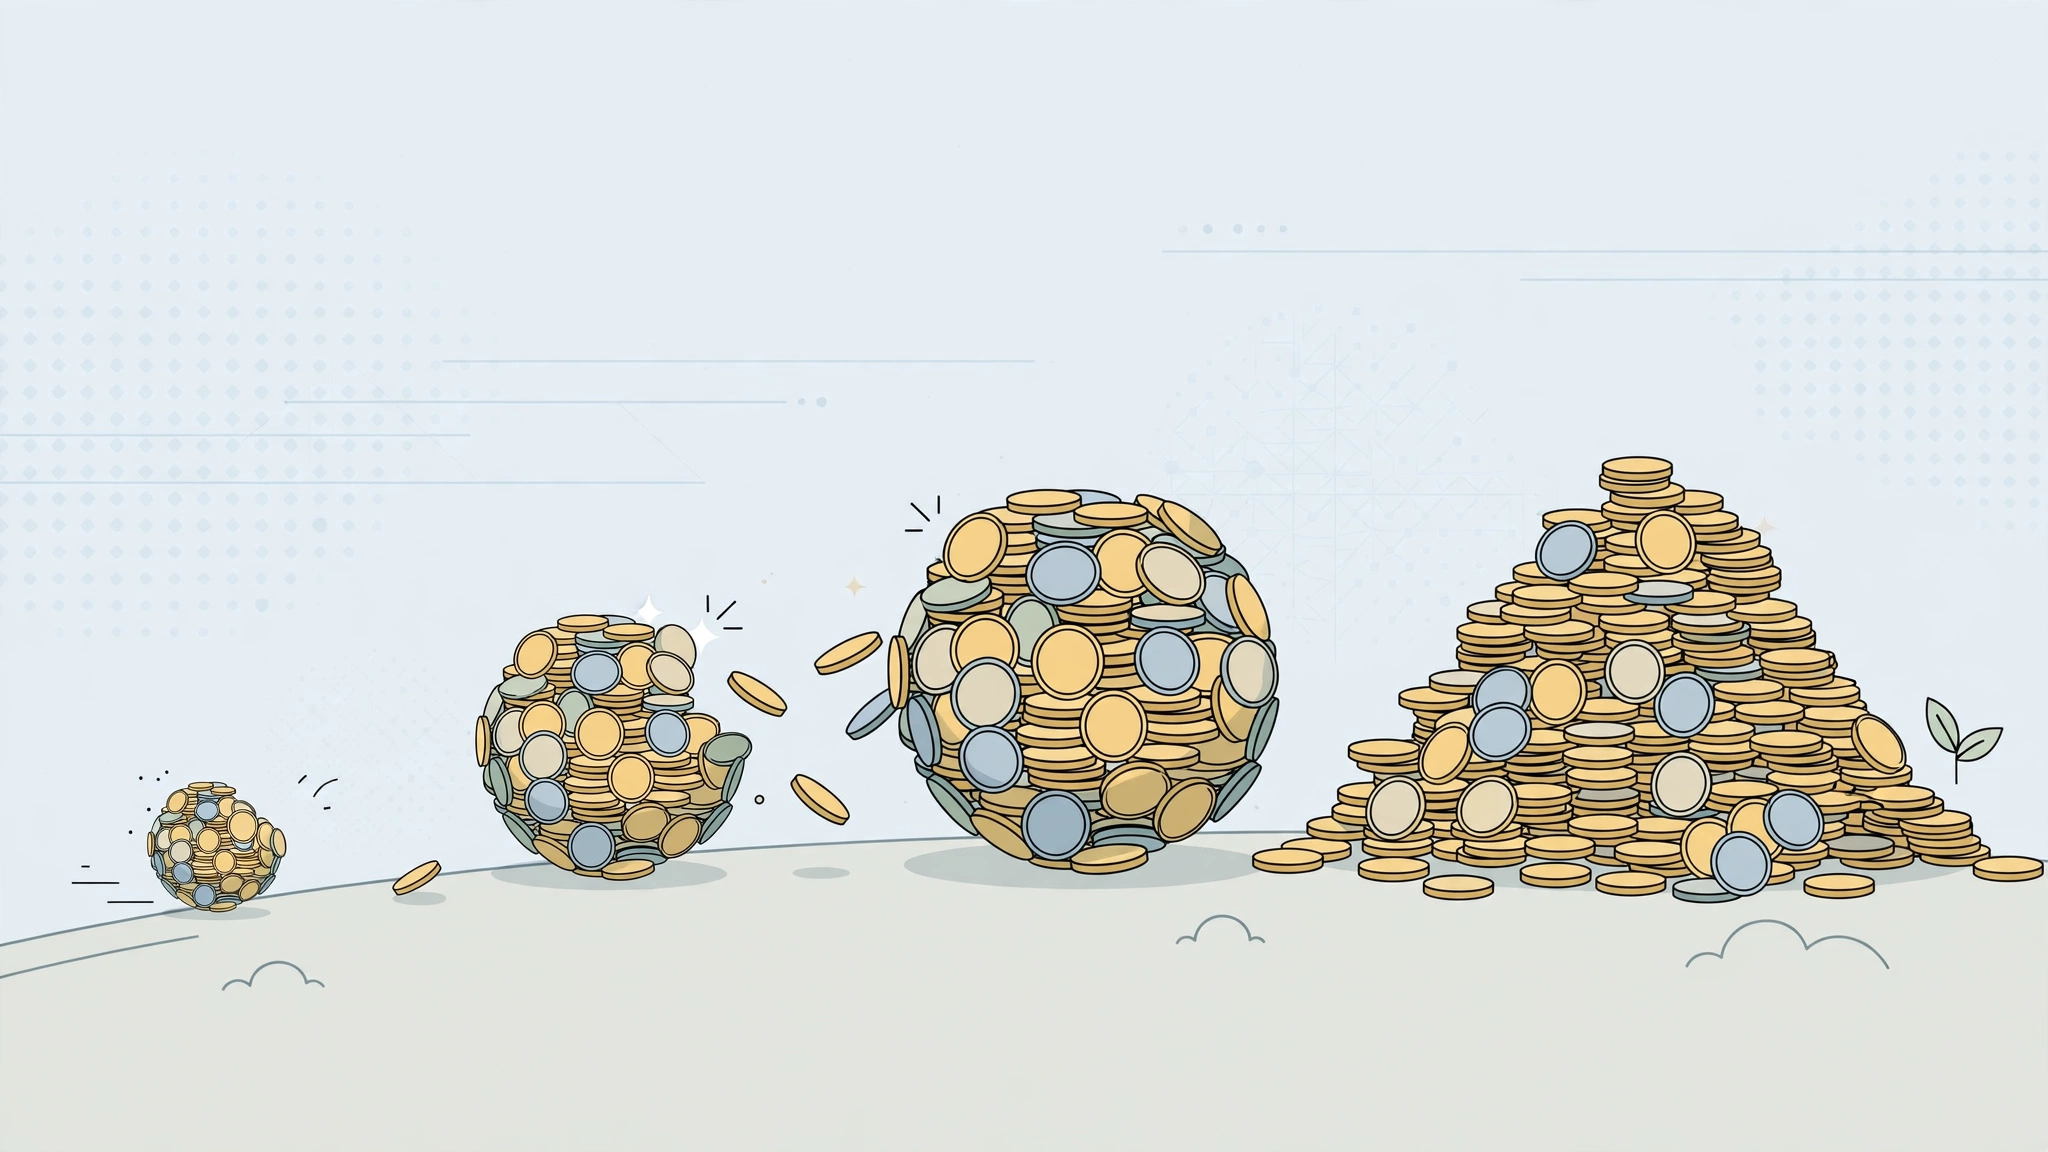
चक्रवृद्धि वृद्धि घातांकीय (एक्सपोनेंशियल) होती है, रेखीय नहीं, और घातांकीय वक्र शुरुआत में भ्रामक रूप से सपाट दिखते हैं। शुरुआती वर्षों में वृद्धि निराशाजनक लगती है — आपका बैलेंस ज़्यादातर इसलिए बढ़ता है कि आप उसमें क्या डालते हैं, न कि इसलिए कि वह क्या कमाता है। लेकिन वक्र लगातार ऊपर की ओर मुड़ता रहता है। अंततः, एक परिपक्व पोर्टफ़ोलियो की वार्षिक कमाई उन वार्षिक योगदानों से भी ज़्यादा हो सकती है जिन्होंने उसे बनाया था।
यह व्यक्तिगत वित्त का सबसे महत्वपूर्ण चार्ट है, भले ही आप इसकी सिर्फ़ कल्पना ही करें: एक रेखा जो वर्षों तक रेंगती है, फिर तेज़ी से ऊपर चढ़ती है। चक्रवृद्धि से लाभ उठाने वाला हर व्यक्ति पहले उस उबाऊ सपाट हिस्से से गुज़रता है। जो लोग उस दौरान छोड़ देते हैं, वे खड़ी चढ़ाई वाले हिस्से तक कभी नहीं पहुँचते।
चक्रवृद्धि वृद्धि के तीन तत्व
1. मूलधन — जो आप डालते हैं
आपके योगदान कच्चा माल हैं। नियमित मासिक जमा इस मशीन को कभी-कभार की बड़ी जमाओं की तुलना में कहीं ज़्यादा भरोसेमंद तरीके से खिलाते हैं, क्योंकि वे बाज़ार की हर स्थिति में नया पैसा लाते रहते हैं।
2. रिटर्न की दर — यह कितनी तेज़ी से बढ़ता है
ऊँचे रिटर्न तेज़ी से चक्रवृद्धि होते हैं, लेकिन अवास्तविक रिटर्न के पीछे भागना आमतौर पर नुकसान पर ख़त्म होता है। ऐतिहासिक रूप से, विविधीकृत स्टॉक पोर्टफ़ोलियो लंबी अवधि में बचत खातों या बॉन्ड की तुलना में तेज़ी से बढ़े हैं, रास्ते में ज़्यादा उतार-चढ़ाव के साथ। जो रिटर्न आप वास्तव में रख पाते हैं वही मायने रखता है — यही वजह है कि शुल्क और कर, जिनकी चर्चा नीचे की गई है, ध्यान देने योग्य हैं।
3. समय — वह तत्व जिसे आप वापस नहीं खरीद सकते
समय फ़ॉर्मूले में घातांक है, जो इसे सबसे शक्तिशाली तत्व बनाता है। अपना योगदान दोगुना करने से परिणाम दोगुना होता है; अपना समय दोगुना करने से वह कई गुना हो सकता है। यही वजह है कि वित्तीय शिक्षक एक ही वाक्य इतनी बार दोहराते हैं: शुरुआत करने का सबसे अच्छा समय वर्षों पहले था, और दूसरा सबसे अच्छा समय आज है।
दो बचतकर्ताओं की कहानी
दो लोगों पर विचार करें जो हर महीने 200 किसी ऐसे निवेश में बचाते हैं जो एक स्थिर उदाहरणात्मक दर से बढ़ता है। पहला 25 साल की उम्र में शुरू करता है और 35 पर योगदान बंद कर देता है — दस साल की जमा, फिर पैसे को बिना छुए छोड़ देता है। दूसरा 35 पर शुरू करता है और 65 तक हर एक महीने योगदान करता है — तीस साल की जमा, तीन गुना ज़्यादा पैसा डाला गया।
आम सोच के विपरीत, जल्दी शुरुआत करने वाला आगे निकल सकता है। उनके पैसे को दूसरे बचतकर्ता के शुरू करने से पहले ही पूरे एक दशक की चक्रवृद्धि का आनंद मिला, और हर योगदान को बढ़ने के लिए चालीस साल तक का समय मिला। देर से शुरू करने वाले के बड़े कुल योगदान उस अंतर को कभी पूरी तरह पाट नहीं पाते। असली बाज़ार सीधी रेखाओं में नहीं बढ़ते, इसलिए इसे सिद्धांत का एक उदाहरण मानें, कोई वादा नहीं — लेकिन सिद्धांत स्वयं कभी नहीं बदलता: शुरुआती पैसा अनुपात से कहीं ज़्यादा मूल्यवान होता है।
72 का नियम: एक त्वरित मानसिक शॉर्टकट
जानना चाहते हैं कि आपके पैसे को दोगुना होने में कितना समय लगता है? 72 को अपने वार्षिक रिटर्न से भाग दें। 6 प्रतिशत पर, पैसा लगभग हर 12 साल में दोगुना होता है। 8 प्रतिशत पर, हर 9 साल में। 3 प्रतिशत पर — जो एक आम बचत खाते के करीब है — हर 24 साल में।
वही नियम इंतज़ार की लागत भी उजागर करता है। शुरुआत में एक दोगुना होने की अवधि की देरी करने से आप थोड़ा नहीं गँवाते — आप अंतिम परिणाम को लगभग आधा कर देते हैं। यह यह भी समझाता है कि मुद्रास्फीति क्यों मायने रखती है: 3 प्रतिशत मुद्रास्फीति पर, गद्दे के नीचे रखा नकद लगभग 24 साल में अपनी क्रय शक्ति का आधा खो देता है। पैसे को सिर्फ़ अपनी जगह बनाए रखने के लिए कम से कम उतनी तेज़ी से चक्रवृद्धि होना चाहिए जितनी तेज़ी से कीमतें बढ़ती हैं।
चक्रवृद्धि आपके ख़िलाफ़ भी काम करती है: कर्ज़
चक्रवृद्धि ब्याज तटस्थ है — यह जिस पर भी लागू होता है उसे बढ़ा देता है। क्रेडिट कार्ड के बैलेंस उधारकर्ता के ख़िलाफ़ चक्रवृद्धि होते हैं, यही वजह है कि एक मामूली बैलेंस भुगतान करते रहने के बावजूद ज़िद्दी तरीके से बढ़ सकता है। लगभग 20 प्रतिशत वार्षिक शुल्क लेने वाला कार्ड एक अवैतनिक बैलेंस को चार साल से कम में दोगुना कर देता है।
यही वजह है कि मानक क्रम में महँगा कर्ज़ सबसे पहले आता है: 20 प्रतिशत ब्याज शुल्क को ख़त्म करना एक गारंटीड 20 प्रतिशत “रिटर्न” है जिसका वादा कोई निवेश नहीं कर सकता। उच्च-ब्याज वाला कर्ज़ ख़त्म होने के बाद ही निवेश की सकारात्मक चक्रवृद्धि को उसे पीछे छोड़ने का उचित मौका मिलता है।
चक्रवृद्धि ब्याज को काम पर कैसे लगाएँ
- अभी शुरू करें, छोटा शुरू करें: आज निवेश की गई एक मामूली राशि “किसी दिन” निवेश की गई बड़ी राशि से ज़्यादा मूल्यवान है।
- योगदान स्वचालित करें: निर्धारित मासिक निवेश प्रेरणा पर निर्भर किए बिना मूलधन को बढ़ाता रहता है। जैसा कि हमारी शुरुआती लोगों के लिए निवेश गाइड दिखाती है, स्वचालन वह आदत है जो बाकी सब कुछ काम करने लायक बनाती है।
- सब कुछ पुनः निवेश करें: लाभांश और ब्याज अपने आप पुनः निवेश होने चाहिए, ताकि वे मूलधन में शामिल हो जाएँ और खुद भी चक्रवृद्धि शुरू कर दें।
- शुल्क कम रखें: प्रति वर्ष 1 प्रतिशत शुल्क लेने वाला फ़ंड बनाम 0.1 प्रतिशत — यह मामूली लगता है, लेकिन तीस साल में महँगा फ़ंड आपकी संभावित वृद्धि का एक चौथाई या उससे ज़्यादा खा सकता है। शुल्क भी चक्रवृद्धि होते हैं — आपके ख़िलाफ़।
- कर-लाभ वाले खातों का उपयोग करें: सेवानिवृत्ति खाते वृद्धि को वार्षिक करों से बचाते हैं, जिससे पूरी राशि चक्रवृद्धि होती रहती है।
- इसे बाधित न करें: मंदी के दौरान घबराकर बेचना और जीवनशैली के खर्च के लिए निकालना — दोनों वक्र को रीसेट कर देते हैं। प्रक्रिया की रक्षा करें।
शुरुआत की उम्र अंत को कैसे बदलती है
समय के प्रभाव को ठोस रूप से देखने के लिए, 5,000 की एक एकल जमा की कल्पना करें जो एक उदाहरणात्मक 7 प्रतिशत प्रति वर्ष की दर से बढ़ती है, और कुछ भी और नहीं जोड़ा जाता। 10 साल अकेले छोड़ दें तो यह लगभग 9,800 हो जाती है। 20 साल में, लगभग 19,300। 30 साल में, लगभग 38,000। 40 साल में, लगभग 74,900 — मूल जमा का पंद्रह गुना, सिर्फ़ वृद्धि से।
अब पैटर्न पर ध्यान दें: हर दशक पैसे को लगभग दोगुना करता है, लेकिन बाद के दोगुने निरपेक्ष रूप से कहीं ज़्यादा मूल्यवान होते हैं। साल 30 से साल 40 की छलांग लगभग 36,900 जोड़ती है — उससे पहले के पहले तीन दशकों के कुल योग से भी ज़्यादा। यही वक्र का खड़ी चढ़ाई वाला हिस्सा है, और केवल वे लोग वहाँ पहुँचते हैं जिन्होंने जल्दी शुरुआत की (या लंबे समय तक निवेशित रहे)। जो बचतकर्ता 25 के बजाय 45 पर शुरू करता है, वह सिर्फ़ बीस साल की वृद्धि नहीं गँवाता; वह सबसे बड़े दो दोगुने ही गँवा देता है।
छोटी बढ़ोतरी के बड़े प्रभाव होते हैं
चक्रवृद्धि का गणित मामूली सुधारों को आश्चर्यजनक उदारता से पुरस्कृत करता है। 200 के बजाय 250 प्रति माह बचाना — जीवनशैली का एक मामूली समायोजन — 25 प्रतिशत ज़्यादा योगदान जोड़ता है, लेकिन क्योंकि हर अतिरिक्त जमा भी दशकों तक चक्रवृद्धि होती है, अंतिम अंतर लोगों की अपेक्षा से कहीं बड़ा हो सकता है। यही बात रिटर्न पर भी लागू होती है: फ़ंड शुल्क को 1 प्रतिशत से घटाकर 0.1 प्रतिशत करना नाटकीय नहीं लगता, फिर भी 30 से 40 साल की अवधि में यह आपको हज़ारों ज़्यादा दे सकता है, सिर्फ़ धीमी रिसाव को रोककर।
किनारों पर समय भी इसी तरह काम करता है। हर महीने के अंत के बजाय शुरुआत में योगदान करना, थोड़े बेहतर कर व्यवहार वाला खाता चुनना, लाभांश खर्च करने के बजाय उसे पुनः निवेश करना — हर एक अकेले मामूली है, लेकिन चक्रवृद्धि मामूली फ़ायदों को सार्थक फ़ायदों में बदलने की मशीन है।
प्रक्रिया को खुद से बचाना
चक्रवृद्धि के लिए सबसे बड़ा ख़तरा शायद ही कभी गणित होता है; वह बाधा होती है। ग़ैर-आपातकाल के लिए हर निकासी, गिरावट के दौरान हर घबराहट भरी बिक्री, “सही समय का इंतज़ार” का हर साल वक्र को काटता है और खड़ी चढ़ाई वाले हिस्से को और दूर धकेल देता है। चक्रवृद्धि से सबसे ज़्यादा लाभ उठाने वाले निवेशकों में आमतौर पर साधारण आदतें साझा होती हैं: वे योगदान स्वचालित कर देते हैं ताकि इच्छाशक्ति की आवश्यकता न पड़े, वे एक अलग आपातकालीन फ़ंड रखते हैं ताकि निवेशों पर कभी हाथ न डालना पड़े, वे बैलेंस शायद ही कभी जाँचते हैं, और वे बाज़ार की मंदी को मौसम की तरह मानते हैं — अप्रिय, अस्थायी, और घर गिराने का कोई कारण नहीं।
खातों को उद्देश्य के अनुसार अलग रखने से भी मदद मिलती है। बीस साल बाद की सेवानिवृत्ति के लिए चक्रवृद्धि होता पैसा अगले साल के खर्चों के लिए ज़रूरी पैसे से अलग रहना चाहिए, क्योंकि उन्हें मिलाने से वर्तमान उत्साह के क्षण में भविष्य को खर्च करने का न्योता मिलता है। लेबल और अलग खाते सरल बाड़ हैं, लेकिन लंबी प्रक्रियाओं को बाड़ की ही आवश्यकता होती है।
निवेश से परे रोज़मर्रा की ज़िंदगी में चक्रवृद्धि
एक बार जब आप चक्रवृद्धि को देख लेते हैं, तो आप उसे हर जगह देखते हैं। आय के एक प्रतिशत की भी बचत की आदत, जो हर साल थोड़ी बढ़ती जाए, करियर के मध्य तक एक गंभीर दर में बदल जाती है। कौशल भी चक्रवृद्धि होते हैं: रोज़ एक घंटे का सोच-समझकर किया गया अभ्यास एक दशक में विशेषज्ञता बन जाता है, क्योंकि हर नई परत उसके नीचे की हर चीज़ पर बनती है। प्रतिष्ठा भी इसी तरह काम करती है — विश्वसनीयता के छोटे-छोटे कार्य विश्वास में जमा होते जाते हैं जो ऐसे दरवाज़े खोलता है जो कोई एकल प्रयास नहीं खोल सकता।
इसका उल्टा भी उतना ही सच है, जो इस सबक का गंभीर आधा हिस्सा है। बढ़ने के लिए छोड़े गए छोटे कर्ज़, रोज़ दोहराए जाने वाले छोटे खर्चे, और शुरुआत में छोटी देरी — सभी ग़लत दिशा में चुपचाप चक्रवृद्धि होते हैं। कोई भी दुर्घटनावश गंभीर वित्तीय मुसीबत या गंभीर धन में नहीं फँसता; दोनों आमतौर पर अदृश्य दैनिक अंकगणित का दृश्य अंत होते हैं। चक्रवृद्धि ब्याज को समझना वास्तव में किसी भी दोहराए जाने वाले व्यवहार के बारे में एक सवाल पूछना सीखना है: अगर यह दस साल तक जारी रहे और चक्रवृद्धि हो, तो यह मुझे कहाँ ले जाएगा?
अपना पहला चक्रवृद्धि लक्ष्य निर्धारित करना
अमूर्त सिद्धांत तब असली बन जाते हैं जब वे किसी संख्या से जुड़ जाते हैं। एक पहला मील का पत्थर चुनें — शायद एक आपातकालीन फ़ंड, या निवेश किए गए पहले 10,000 — और पीछे की ओर गणना करें: कितना मासिक योगदान, कितनी अवधि में, एक रूढ़िवादी अनुमानित रिटर्न पर, वहाँ पहुँचता है? ऑनलाइन चक्रवृद्धि ब्याज कैलकुलेटर इसे दो मिनट का अभ्यास बना देते हैं, और ज़्यादातर लोगों को आवश्यक मासिक राशि आश्चर्यजनक रूप से प्राप्त करने योग्य लगती है, एक बार जब समय को काम का अपना हिस्सा करने दिया जाता है।
फिर उसी दिन उस योगदान को स्वचालित कर दें। चक्रवृद्धि उन लोगों को पुरस्कृत करती है जो मशीन को चलाकर उसकी रक्षा करते हैं, न कि उन लोगों को जो गणित की प्रशंसा करते हैं। आपका भविष्य का बैलेंस यह याद नहीं रखेगा कि आपकी योजना कितनी चतुर थी; वह केवल यह दर्शाएगा कि आपने कितनी जल्दी शुरुआत की और कितनी कम बार उसे बाधित किया।
अक्सर पूछे जाने वाले प्रश्न
ब्याज कितनी बार चक्रवृद्धि होना चाहिए?
अधिक बार की चक्रवृद्धि (वार्षिक के बजाय मासिक या दैनिक) पैसे को थोड़ा तेज़ी से बढ़ाती है, लेकिन यह अंतर आपकी योगदान दर, आपके रिटर्न, और विशेष रूप से आपकी समय-सीमा के प्रभावों की तुलना में छोटा होता है।
क्या निवेश में चक्रवृद्धि ब्याज की गारंटी होती है?
नहीं। बैंक जमा ब्याज अनुबंध-आधारित होता है, लेकिन निवेश रिटर्न बदलते रहते हैं — कुछ साल नकारात्मक होते हैं। निवेश में चक्रवृद्धि यह बताती है कि लाभ औसतन लंबी अवधि में लाभ पर कैसे बनते हैं, किसी गारंटीड वार्षिक दर के रूप में नहीं।
मानने के लिए रिटर्न की एक यथार्थवादी दर क्या है?
योजना के लिए, कई लोग एक विविधीकृत पोर्टफ़ोलियो के लिए वार्षिक 5 से 7 प्रतिशत की सीमा में रूढ़िवादी दीर्घकालिक अनुमानों का उपयोग करते हैं, यह स्वीकार करते हुए कि असली परिणाम अलग-अलग होंगे। मामूली अनुमानों का उपयोग आशावादी अनुमानों की तुलना में ज़्यादा मज़बूत योजनाओं की ओर ले जाता है।
निष्कर्ष
चक्रवृद्धि ब्याज का वर्णन करना सरल है और उपयोग करना जीवन बदलने वाला है: आपका पैसा रिटर्न कमाता है, वे रिटर्न रिटर्न कमाते हैं, और समय उस चक्र को गंभीर वृद्धि में बदल देता है। इसे नियमित रूप से खिलाएँ, इसकी लागतें कम रखें, इसे महँगे कर्ज़ और घबराहट से बचाएँ, और सबसे बढ़कर इसे वर्ष दें। धन निर्माण में, समय वह एक तत्व है जिसे बाद में कोई भी धन नहीं खरीद सकता — जो आज शुरुआत करना आपके लिए उपलब्ध सबसे समझदार कदम बनाता है।
यह लेख शैक्षणिक सामग्री है, व्यक्तिगत वित्तीय सलाह नहीं। अपने लक्ष्यों और परिस्थितियों पर विचार करें, और निवेश के फ़ैसले लेने से पहले किसी योग्य वित्तीय पेशेवर से सलाह लें।