वित्तीय लक्ष्य कैसे तय करें जिन्हें आप सच में पूरा करेंगे
ज़्यादातर लोग पैसे के मामले में इसलिए असफल नहीं होते क्योंकि वे बहुत कम कमाते हैं। वे इसलिए असफल होते हैं क्योंकि उनके लक्ष्य धुंध में रहते हैं: “ज़्यादा बचत करो,” “किसी दिन कर्ज़ से बाहर निकल जाऊँगा,” “इस साल पैसे के साथ बेहतर रहूँगा।” धुंध को मापा नहीं जा सकता, तय नहीं किया जा सकता, और पूरा नहीं किया जा सकता — इसलिए यह चुपचाप कभी होता ही नहीं। ऐसे वित्तीय लक्ष्य तय करना जिन्हें आप सच में पूरा करेंगे, एक सीखी जा सकने वाली कला है, और इसका इच्छाशक्ति से बहुत कम लेना-देना है। यह इच्छाओं को संख्याओं में, संख्याओं को तारीखों में, और तारीखों को छोटी-छोटी स्वचालित कार्रवाइयों में बदलने के बारे में है जो उन दिनों भी काम करती रहती हैं जब आपकी प्रेरणा काम नहीं करती। यह गाइड पूरी प्रक्रिया से गुज़रती है: ऐसे लक्ष्य चुनना जो मायने रखते हैं, उन्हें स्पष्ट बनाना, ईमानदारी से गणित करना, ऐसे सिस्टम बनाना जो आपको आगे ले जाएँ, और जब ज़िंदगी अनिवार्य रूप से बीच में आ जाए तो हार माने बिना समायोजन करना।
जो सच में आपके लिए मायने रखता है, वहीं से शुरू करें
किसी और की ज़िंदगी से उधार लिया गया लक्ष्य किसी कठिन महीने के संपर्क में आकर शायद ही बचता है। जो लक्ष्य टिकते हैं, वे किसी ऐसी चीज़ से जुड़े होते हैं जो आप सचमुच चाहते हैं: चैन की नींद सोना क्योंकि कोई आपात स्थिति आपको बर्बाद नहीं करेगी, अपना घर होना, कोई ऐसी नौकरी छोड़ना जो आपको पसंद नहीं, अपने बच्चे की शिक्षा का खर्च उठाना, इतनी उम्र में रिटायर होना कि आप स्वस्थ रहते हुए इसका आनंद ले सकें। कैलकुलेटर को छूने से पहले, उस ज़िंदगी को साधारण वाक्यों में लिख डालें जिसकी ओर आप बढ़ रहे हैं। पैसा कभी असली लक्ष्य नहीं होता; यह साधन होता है। संख्याओं के पीछे की तस्वीर जितनी स्पष्ट होगी, हर त्याग उतना ही आसान हो जाएगा, क्योंकि आप जानते हैं कि त्याग किसके लिए है।
एक छोटा-सा मूल्य अभ्यास
खुद से तीन सवाल पूछें और जवाब लिख डालें। अगर पैसे का मामला संभला हुआ होता तो मैं क्या ज़्यादा करता? पैसे के बारे में मुझे रात में क्या जगाए रखता है? अगर मैं इस साल ठीक एक पैसे की समस्या हल कर सकता, तो कौन-सी समस्या मेरी ज़िंदगी सबसे ज़्यादा बदल देती? आपके जवाब लगभग हमेशा आपके पहले दो या तीन असली लक्ष्यों की ओर इशारा करते हैं — और वे आमतौर पर सोशल मीडिया द्वारा सुझाई गई काल्पनिक सूची की तुलना में ज़्यादा साधारण और ज़्यादा हासिल करने योग्य होते हैं।
लक्ष्यों को समय-सीमा के हिसाब से छाँटें
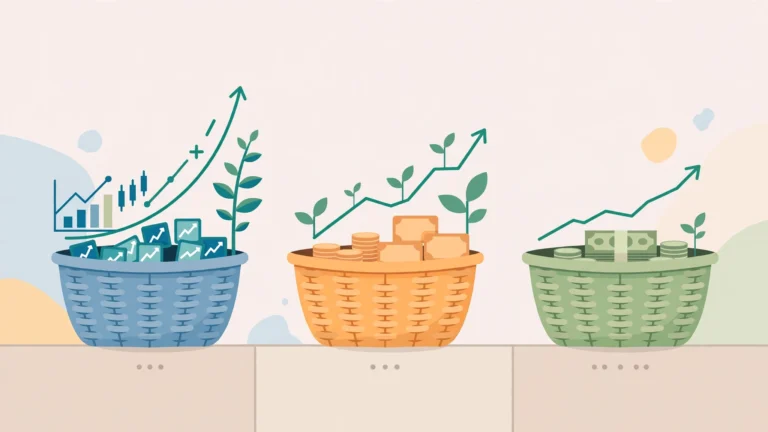
अलग-अलग लक्ष्यों को पैसे के लिए अलग-अलग घर चाहिए, और उन्हें गड़बड़ करना एक क्लासिक गलती है। एक उपयोगी छँटाई प्रणाली में तीन बाल्टियाँ होती हैं।
- अल्पकालिक लक्ष्य (दो साल से कम): एक शुरुआती आपातकालीन फंड, छुट्टी, एक नया लैपटॉप, क्रेडिट कार्ड चुकाना। यह पैसा सुरक्षित, सुलभ बचत में रहना चाहिए — इसका काम वहाँ मौजूद रहना है, बढ़ना नहीं।
- मध्यकालिक लक्ष्य (दो से सात साल): घर की जमा राशि, कार, करियर से ब्रेक, शादी। फिर भी ज़्यादातर बचत ही, शायद इस सीमा के लंबे सिरे के लिए बहुत सतर्क निवेश के साथ।
- दीर्घकालिक लक्ष्य (सात साल और उससे आगे): रिटायरमेंट, बच्चों के विश्वविद्यालय फंड, वित्तीय स्वतंत्रता। यहाँ निवेश अपनी जगह कमाता है, क्योंकि समय बाज़ार के उतार-चढ़ाव को समतल कर देता है और चक्रवृद्धि को अपना भारी काम करने के लिए वर्षों की ज़रूरत होती है।
छँटाई इसलिए मायने रखती है क्योंकि यह दो विपरीत गलतियों को रोकती है: उस पैसे को निवेश करना जिसकी आपको अगले वसंत में ज़रूरत होगी (और घाटे में बेचने के लिए मजबूर होना), और रिटायरमेंट के पैसे को तीस साल तक नकद में छोड़ देना (और मुद्रास्फीति को उसे खाते हुए देखना)। हर लक्ष्य को वह घर मिलता है जिसका उसकी समय-सीमा हकदार है।
हर लक्ष्य को स्पष्ट और मापने योग्य बनाएँ
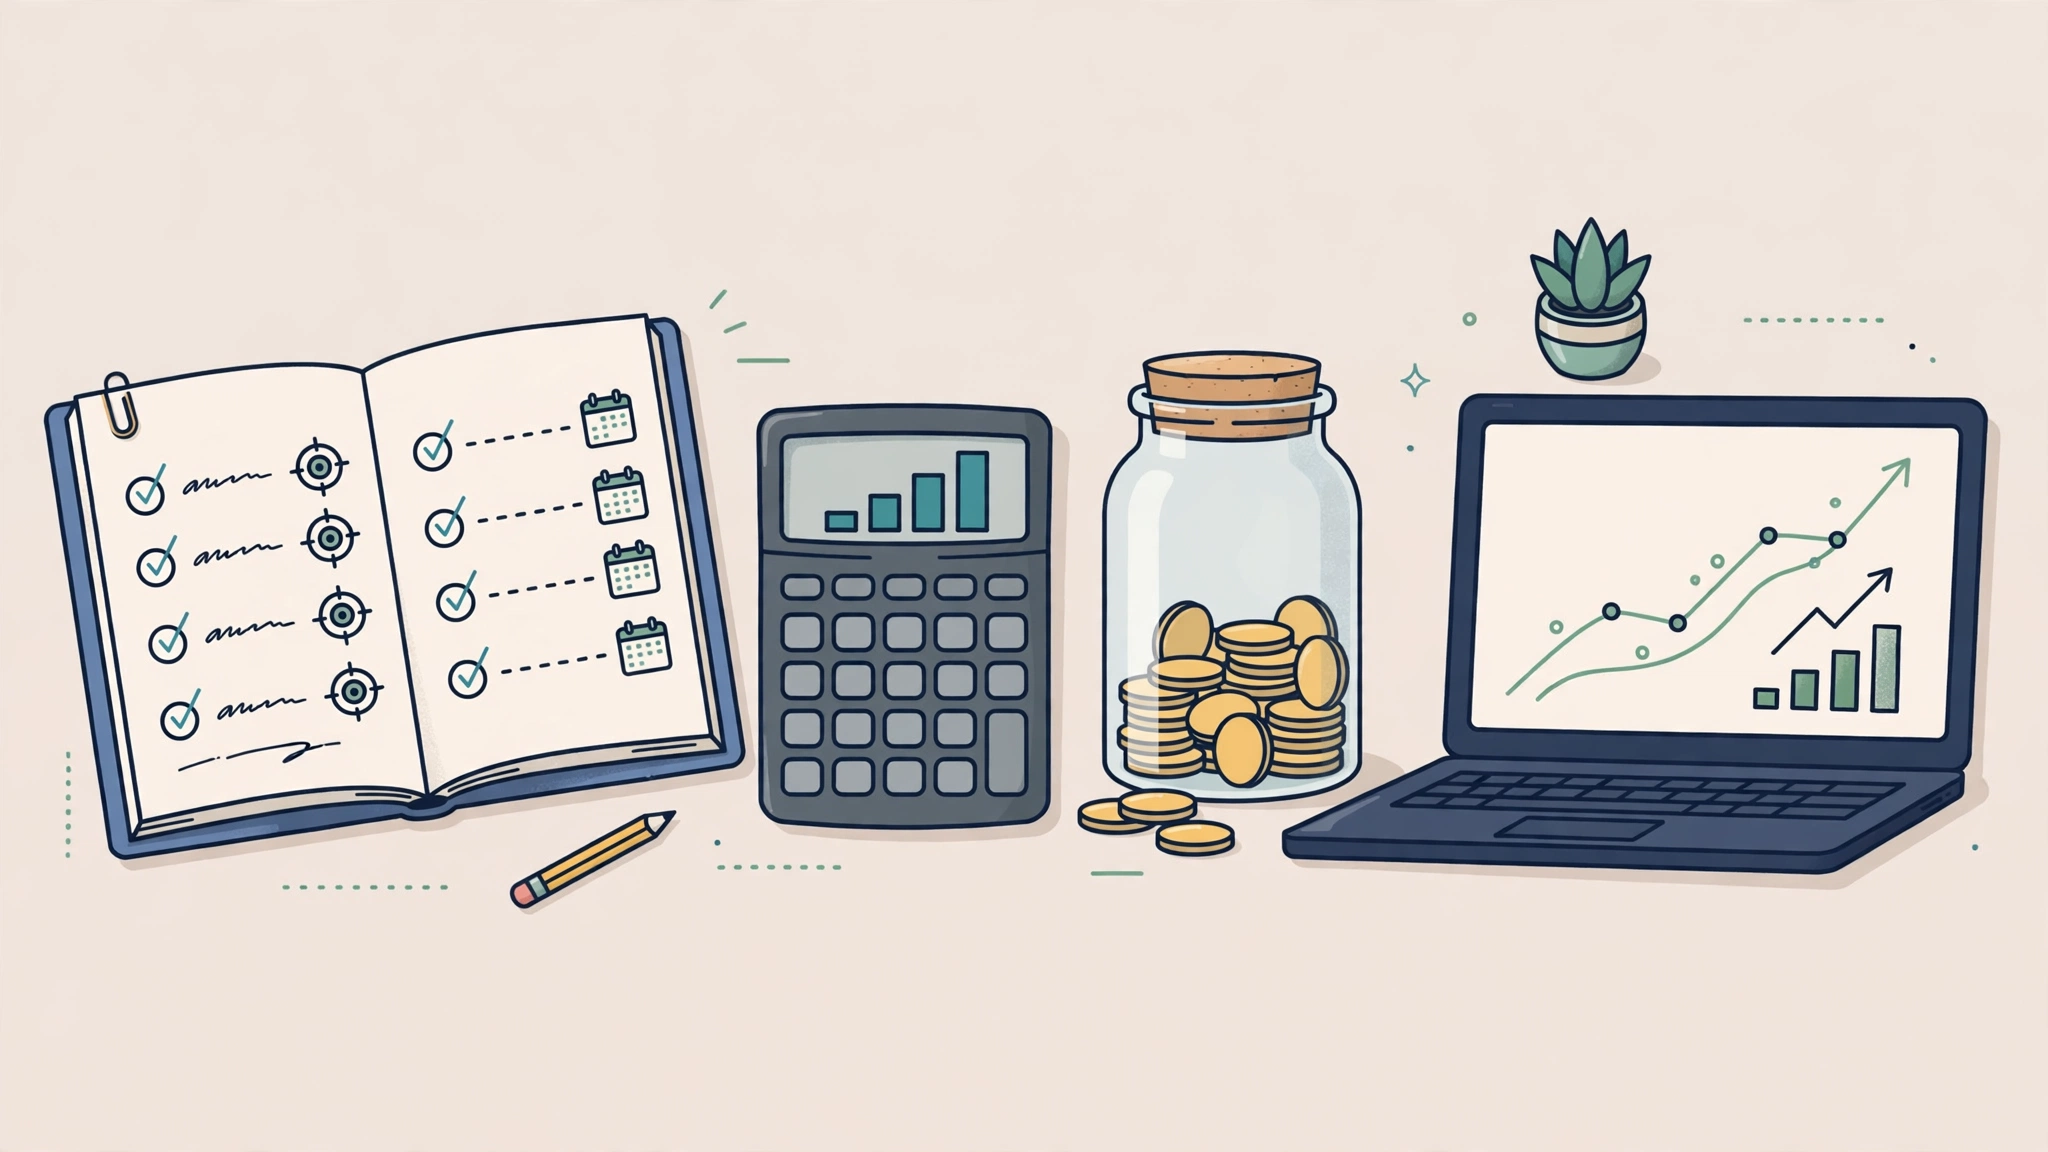
अब हर इच्छा को चार हिस्सों वाले लक्ष्य में बदलें: एक राशि, एक तारीख, एक मासिक कार्रवाई, और पैसे के लिए एक घर। फ़र्क की तुलना करें:
- धुंध: “घर की जमा राशि के लिए बचत करो।”
- लक्ष्य: “चार साल में घर की जमा राशि के लिए 24,000 बचाओ: हर महीने 500 एक समर्पित बचत खाते में, वेतन मिलने के अगले दिन स्वचालित रूप से स्थानांतरित।”
दूसरे संस्करण की हर एक महीने जाँच की जा सकती है: या तो आप ट्रैक पर हैं या नहीं हैं, और अगर नहीं हैं, तो आप ठीक-ठीक जानते हैं कि आप कितने पीछे हैं और कौन-सा समायोजन अंतर को पूरा करेगा। यह स्पष्टता दबाव नहीं है — यह राहत है। आप अस्पष्ट रूप से चिंता करना बंद कर देते हैं और बस जानना शुरू कर देते हैं। हमारी शुरुआती लोगों के लिए निवेश गाइड दिखाती है कि ये नींवें तय हो जाने के बाद दीर्घकालिक बाल्टी को कैसे निवेश किया जाता है।
ईमानदारी से गणित करें
हर लक्ष्य एक समीकरण में सिमट जाता है: लक्ष्य राशि को उपलब्ध महीनों से भाग देने पर हर महीने बचत की ज़रूरत बराबर होती है। इसे हर लक्ष्य के लिए चलाएँ और मासिक आंकड़ों को एक साथ जोड़ें। फिर कुल की तुलना उससे करें जो आपका बजट असल में दे सकता है। यह ईमानदारी का वह पल है जिसे ज़्यादातर लोग छोड़ देते हैं — और वह पल जब योजना असली बन जाती है।
अगर कुल फिट बैठता है, तो बहुत बढ़िया: इसे स्वचालित करें और आगे बढ़ें। अगर यह फिट नहीं बैठता, तो आपके पास ठीक तीन लीवर हैं, और ऐसा दिखावा करना कि कोई और है, चौथा नहीं है। आप तारीख बढ़ा सकते हैं, लक्ष्य घटा सकते हैं, या खर्च घटाकर या आय बढ़ाकर मासिक राशि बढ़ा सकते हैं। आमतौर पर एक मिश्रण सबसे अच्छा काम करता है: छुट्टी दो महीने आगे बढ़ जाती है, कार का लक्ष्य एक भरोसेमंद पुराने मॉडल तक गिर जाता है, और एक सब्सक्रिप्शन की सफ़ाई और एक छोटी-सी अतिरिक्त आय बाकी को पूरा कर देती है। एक योजना जो आपकी असली ज़िंदगी में 90% फिट बैठती है, वह 100% की काल्पनिक योजना से बेहतर है जो फ़रवरी में ढह जाती है।
निर्दयतापूर्वक प्राथमिकता दें
दो नींवें लगभग हर दूसरी चीज़ से ऊपर हैं। पहली, एक शुरुआती आपातकालीन फंड — एक से तीन महीने के ज़रूरी खर्चों को कवर करने के लिए पर्याप्त — क्योंकि इसके बिना, हर आश्चर्य क्रेडिट कार्ड पर चला जाता है और आपके अन्य लक्ष्य खून बहाते हैं। दूसरी, उच्च-ब्याज वाले कर्ज़ को खत्म करना, क्योंकि 20% या उससे ज़्यादा वसूलने वाला कार्ड एक आग है जो किसी भी निवेश रिटर्न से आगे निकल जाती है जिसकी आप उचित रूप से उम्मीद कर सकते हैं। आपातकालीन गद्दी को फंड करें, महँगे कर्ज़ को मारें, फिर बाकी को समय-सीमा और महत्व के क्रम में आगे बढ़ाएँ।
संकल्प नहीं, सिस्टम बनाएँ
प्रेरणा मौसम है; सिस्टम जलवायु हैं। जो लोग अपने लक्ष्यों तक पहुँचते हैं, वे शायद ही सबसे अनुशासित होते हैं — वे वे होते हैं जिन्होंने अपने पैसे को इस तरह व्यवस्थित किया कि प्रगति डिफ़ॉल्ट रूप से होती है।
- ट्रांसफर स्वचालित करें वेतन के अगले दिन के लिए, ताकि बचत एक बिल हो जो आप अपने भविष्य के स्वयं को चुकाते हैं, न कि बचा हुआ पैसा जिसकी आपको उम्मीद है कि बचेगा।
- पैसे को अलग रखें। हर लक्ष्य के लिए अलग-अलग खाते — या कम से कम स्पष्ट रूप से लेबल किए गए बर्तन — आकस्मिक खर्च को रोकते हैं और प्रगति को दृश्यमान बनाते हैं।
- प्रगति को दृश्यमान बनाएँ। फ्रिज पर एक साधारण चार्ट या ऐप में एक प्रगति बार बचकाना लगता है और शर्मनाक रूप से अच्छा काम करता है।
- अप्रत्याशित लाभ के बारे में पहले से तय करें। बोनस, टैक्स रिफंड, और उपहार वह जगह हैं जहाँ योजनाएँ आगे छलांग लगाती हैं — अगर आपने पहले से तय कर लिया था कि, मान लीजिए, आधा हिस्सा पैसे के आने और गायब होने से पहले लक्ष्यों में जाएगा।
- फ़ैसले कम करें। हर लक्ष्य जो स्वचालित रूप से चलता है, वह आपकी इच्छाशक्ति की एक मासिक परीक्षा कम है।
समीक्षा करें, समायोजित करें, और असली ज़िंदगी में टिके रहें
एक वित्तीय योजना पत्थर की पटिया नहीं है; यह एक रास्ता है जो सड़कें बंद होने पर फिर से गणना करता है। एक छोटी समीक्षा निर्धारित करें — बीस मिनट, तिमाही काफ़ी है — तीन चीज़ों की जाँच करने के लिए: क्या ट्रांसफर अभी भी चल रहे हैं? क्या शेष राशि उस रेखा पर है जहाँ उन्हें होना चाहिए? क्या ज़िंदगी में कुछ ऐसा बदला है जो लक्ष्यों को ही बदल दे? पदोन्नति आपको योगदान बढ़ाने देती है। एक नया बच्चा, नौकरी छूटना, या बीमारी का मतलब लक्ष्यों को रोकना या उनका आकार बदलना हो सकता है, और यह असफलता नहीं है; यह योजना का अपना काम करना है — अनुकूल होना।
सबसे खतरनाक पल झटका होता है: वह आपात स्थिति जो फंड को खाली कर देती है, वह महीना जब सब कुछ एक साथ टूट गया। झटकों की पहले से उम्मीद करें और अभी तय करें कि आप कैसे प्रतिक्रिया देंगे — एक निश्चित अवधि के लिए योगदान रोकें, पहले आपातकालीन फंड को फिर से भरें, फिर शुरू करें। जो लोग अपनी प्रतिक्रिया पहले से तय कर लेते हैं, वे फिर से शुरू करते हैं। जो लोग संकट में तात्कालिक निर्णय लेते हैं, वे अक्सर पूरी योजना को घृणा में छोड़ देते हैं, जो दो महीने के चक्कर को दो साल के चक्कर में बदल देता है।
लक्ष्य तय करने की आम गलतियाँ
- एक साथ बहुत सारे लक्ष्य: पाँच लक्ष्य जिन्हें 20% करके फंड किया गया, सब देर से पहुँचते हैं; दो लक्ष्य जिन्हें ठीक से फंड किया गया, असल में पूरे होते हैं। क्रम में लगाएँ, बिखराएँ नहीं।
- सब या कुछ नहीं वाले लक्ष्य: “10,000 बचाओ वरना साल बर्बाद” बर्बादी की भावना की गारंटी देता है। हर 25% पर मील के पत्थर जीत को आते रखते हैं।
- दूसरों से तुलना करना: किसी और की जमा राशि, पोर्टफोलियो, या वेतन एक अलग ज़िंदगी के बारे में अप्रासंगिक डेटा है। अपने चार्ट पर अपनी रेखा से तुलना करें।
- राशि कभी न बढ़ाना: आपके पहले वेतन पर तय योगदान चुपचाप महत्व में सिकुड़ जाते हैं जैसे-जैसे आय बढ़ती है। बढ़ोतरी को वेतन वृद्धि से जोड़ें।
- लक्ष्यों को अपने घर से गुप्त रखना: विपरीत दिशा में खींचने वाला साथी किसी भी स्प्रेडशीट को हरा देगा। साझा लक्ष्यों को दो इंजन मिलते हैं।
लक्ष्यों को मासिक बजट में बदलें
लक्ष्य तब असली बनते हैं जब वे आपके मासिक बजट में पंक्तियों के रूप में दिखाई देते हैं, इसलिए अंतिम कदम अनुवाद है। अपनी आय सूचीबद्ध करें, फिर अपनी ज़रूरतें — आवास, भोजन, परिवहन, न्यूनतम कर्ज़ भुगतान, बीमा। उनके बीच का अंतर आपका लक्ष्य पैसा है। महीने की शुरुआत से पहले इसकी हर इकाई को एक काम सौंपें: इतना आपातकालीन फंड में, इतना घर की जमा राशि में, इतना निवेश में, और — जानबूझकर — कुछ बिना अपराधबोध वाले खर्च में। वह आखिरी पंक्ति अनुशासन की असफलता नहीं है; यही वह चीज़ है जो सिस्टम को हफ़्तों के बजाय वर्षों तक टिकाऊ बनाती है। जो बजट सारे आनंद पर प्रतिबंध लगाते हैं, वे डाइट हैं, और डाइट अत्यधिक खाने में खत्म होती हैं।
अगर अंतर आपके लक्ष्यों की ज़रूरत से छोटा है, तो लक्ष्यों को छूने से पहले किनारों पर काम करें। ज़्यादातर बजट फिज़ूलखर्ची के बजाय अदृश्यता से लीक होते हैं: सब्सक्रिप्शन जिनका कोई उपयोग नहीं करता, सुविधा खर्च जो एक साप्ताहिक खरीदारी से आधा हो सकता है, शुल्क और टैरिफ़ जो एक फ़ोन कॉल से घट जाते हैं। एक ईमानदार ऑडिट आमतौर पर किसी ऐसी चीज़ को छुए बिना एक सार्थक राशि मुक्त कर देता है जिसे आप सचमुच महत्व देते हैं। आय के पक्ष में, मामूली जोड़ भी — अनुपयोगी सामान बेचना, थोड़ा-सा फ्रीलांस काम, एक वेतन वृद्धि पर बातचीत जो आपने कमाई है — उस अंतर को पूरा कर सकते हैं जिसे केवल कटौती नहीं कर सकती। और सबसे शक्तिशाली लीवर को याद रखें: जब आय बढ़ती है, तो हर बढ़ोतरी का कम से कम आधा हिस्सा जीवनशैली के उसे सोखने से पहले सीधे अपने लक्ष्यों में भेजें। जो लोग ऐसा करते हैं, वे समान आय वाले उन लोगों की तुलना में वर्षों पहले अपने लक्ष्यों तक पहुँच जाते हैं जो हर बढ़ोतरी को थोड़ी-सी बेहतर हर चीज़ में घुलने देते हैं।
अंत में, योजना को एक कैलेंडर दें। वह तारीख नोट करें जब हर लक्ष्य पूरा होना चाहिए, और रास्ते में मील के पत्थर की तारीखें। तारीख वाला लक्ष्य जब पूरा हो तो मनाया जा सकता है — और मनाए गए लक्ष्यों में अगला लक्ष्य पैदा करने की प्रवृत्ति होती है।
अक्सर पूछे जाने वाले प्रश्न
मुझे एक साथ कितने वित्तीय लक्ष्य रखने चाहिए?
ज़्यादातर लोगों के लिए, दो या तीन सक्रिय लक्ष्य सबसे अच्छा स्थान है: आमतौर पर पहले आपातकालीन फंड या महँगा कर्ज़, साथ में एक मध्यकालिक और एक दीर्घकालिक लक्ष्य। इससे ज़्यादा का मतलब आमतौर पर यह होता है कि सब कुछ इतनी धीरे-धीरे आगे बढ़ता है कि प्रेरित रहना मुश्किल हो जाता है।
अगर मैं हर महीने केवल एक छोटी-सी राशि ही बचा सकता हूँ तो क्या होगा?
फिर भी शुरू करें। शुरुआत में आदत और सिस्टम आकार से ज़्यादा मायने रखते हैं, और छोटी स्वचालित राशियाँ आश्चर्यजनक रूप से तेज़ी से बढ़ती हैं जब वेतन बढ़ता है और कर्ज़ गायब होकर ज़्यादा जगह मुक्त करते हैं। धीरे-धीरे पहुँचा गया लक्ष्य फिर भी एक बड़े लक्ष्य से बेहतर है जो कभी शुरू ही नहीं हुआ।
क्या मुझे अपने लक्ष्यों के लिए निवेश करना चाहिए या बचत करनी चाहिए?
साधन को समय-सीमा से मिलाएँ: लगभग तीन साल से कम के लक्ष्यों के लिए बचत खाते, सात या उससे ज़्यादा साल दूर के लक्ष्यों के लिए निवेश, और बीच में एक सतर्क मिश्रण। समय-सीमा जितनी निकट, पैसा उतना कम जोखिम उठा सकता है।
इसे लिख डालें: एक-पृष्ठ की लक्ष्य योजना
इस गाइड की हर चीज़ एक ही पृष्ठ पर सिमट जाती है, और वह पृष्ठ लिखना उन बीस मिनटों के लायक है जो इसमें लगते हैं। सबसे ऊपर, आपके तीन सक्रिय लक्ष्य, हर एक विशिष्ट प्रारूप में: राशि, तारीख, मासिक कार्रवाई, खाता। उनके नीचे, दो नींवें और उनकी स्थिति — आपातकालीन फंड कितने महीने कवर करता है, महँगे कर्ज़ कितने बचे हैं। सबसे नीचे, आपकी अगली समीक्षा तारीख और अप्रत्याशित लाभ पर आपके वर्तमान नियम के लिए एक पंक्ति। पृष्ठ को वहाँ रखें जहाँ आप इसे देखेंगे: बजटिंग ऐप के अंदर, फ्रिज पर, नोटबुक के सामने। पृष्ठ इसलिए मायने रखता है क्योंकि याददाश्त खुद को संपादित करती है — छह महीने बाद आप लक्ष्य को छोटा और तारीख को बाद की याद करेंगे। कागज़ बातचीत नहीं करता। कई लोग पाते हैं कि यह एक पृष्ठ, तिमाही समीक्षा के साथ, उस निरंतर निम्न-स्तरीय पैसे की चिंता की जगह ले लेता है जो वे पहले ढोते थे, क्योंकि किसी भी पल वे उस एकमात्र सवाल का जवाब दे सकते हैं जो मायने रखता है: क्या मैं ट्रैक पर हूँ, और अगर नहीं, तो कितना?
निष्कर्ष
अपने वित्तीय लक्ष्यों तक पहुँचना ज़्यादा प्रेरणा खोजने के बारे में नहीं है; यह धुंध हटाने के बारे में है। ऐसे लक्ष्य चुनें जो आपकी असली ज़िंदगी को दर्शाते हैं, उन्हें समय-सीमा के हिसाब से छाँटें, हर एक को एक राशि, एक तारीख, और एक मासिक कार्रवाई दें, और कार्रवाई को स्वचालित करें ताकि प्रगति डिफ़ॉल्ट रूप से हो। साल में कुछ बार समीक्षा करें, ज़िंदगी बदलने पर बिना नाटक के समायोजित करें, और छोटे, स्थिर, मापने योग्य कदमों को वह करने दें जो बड़े संकल्प कभी नहीं कर सके।
यह लेख केवल शैक्षिक सामग्री है और व्यक्तिगत वित्तीय सलाह नहीं है। वित्तीय निर्णय लेने से पहले अपनी परिस्थितियों पर विचार करें, या किसी योग्य सलाहकार से बात करें।